23 września 2026
Nowy scoring BIK od lipca 2026 - co się zmieniło i co to oznacza dla Twojego kredytu
BIK wdrożył nowy model oceny punktowej, zmienił wygląd raportu i przestał brać pod uwagę zapytania kredytowe. Sprawdź, co się faktycznie zmieniło, a co zostało po staremu.
Jeśli w ostatnich tygodniach pobierałeś raport z BIK, mogłeś się zdziwić. Raport wygląda inaczej, wynik punktowy może być inny niż ten, który pamiętasz, a część zapytań kredytowych zniknęła szybciej, niż się spodziewałeś. To nie przypadek. Latem 2026 roku Biuro Informacji Kredytowej wprowadziło największą od lat zmianę w sposobie oceny klientów.
W tym wpisie zbieramy to, co wiadomo na pewno, na podstawie komunikatów BIK i UOKiK. Bez spekulacji i bez obietnic.
Co dokładnie się zmieniło
1. Nowy model oceny punktowej
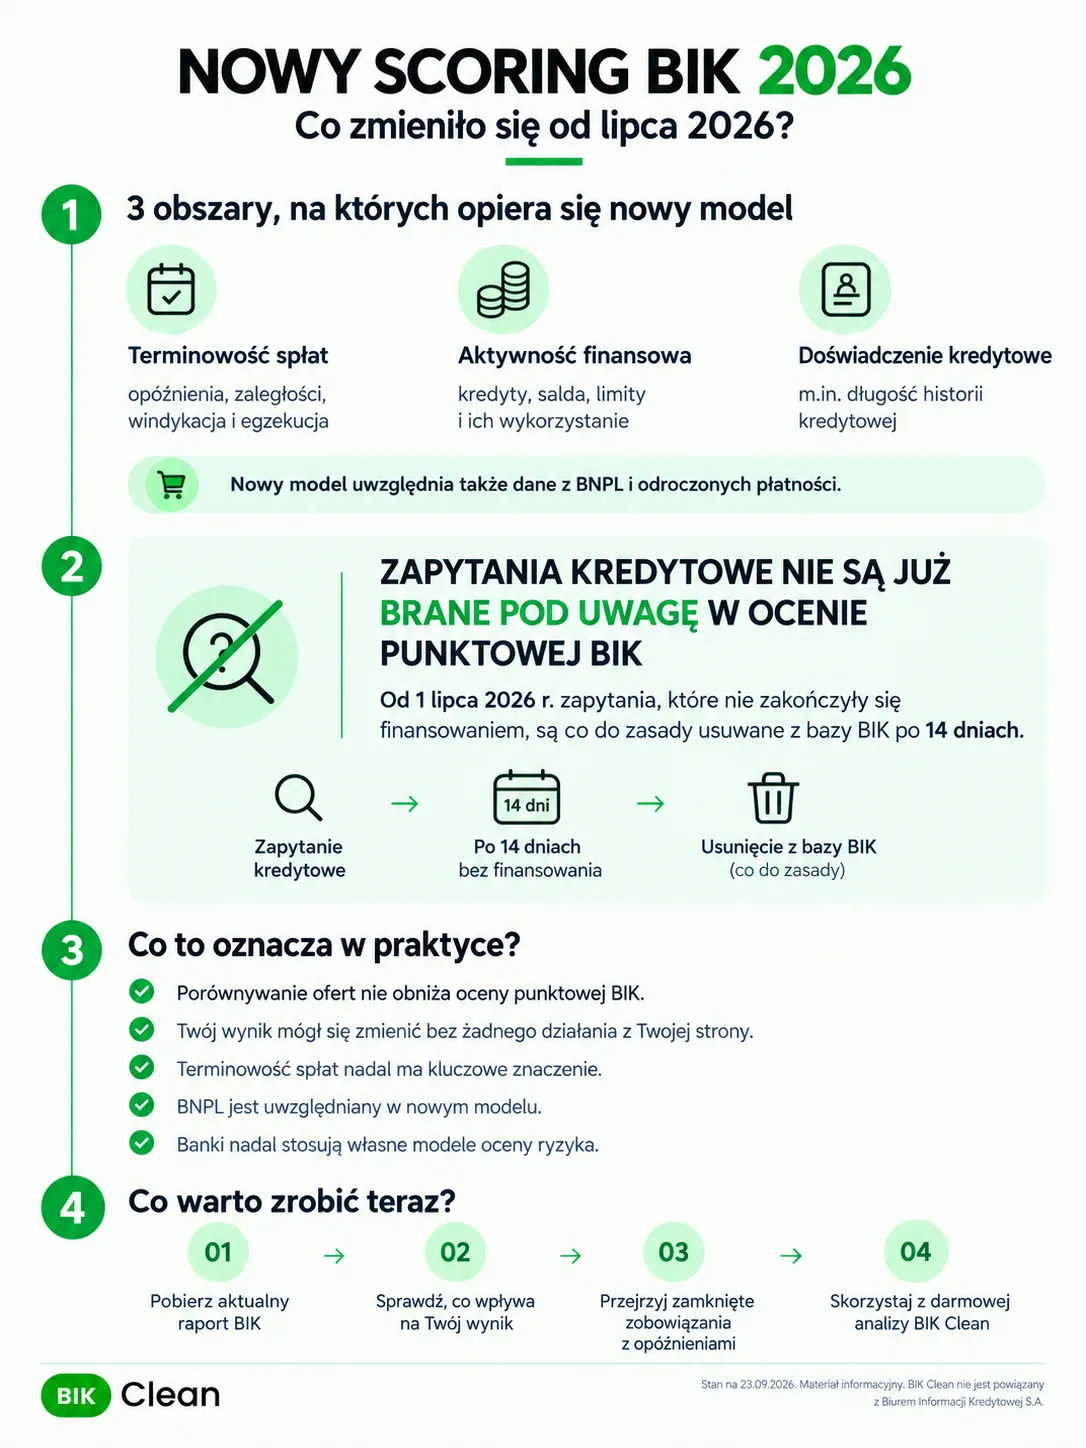
BIK zapowiedział nowy model scoringowy w grudniu 2025 roku. Instytucje finansowe mogły go testować i wdrażać od pierwszego kwartału 2026 roku. Według komunikatu BIK nowy model opiera się na trzech głównych obszarach danych:
- terminowość spłat - opóźnienia, kwoty zaległości, informacje o windykacji i egzekucji,
- aktywność na rynku finansowym - kwoty kredytów i pożyczek, pozostałe do spłaty salda, przyznane limity i stopień ich wykorzystania,
- doświadczenie kredytowe - czyli między innymi długość Twojej historii kredytowej.
Nowością jest to, że model uwzględnia także dane z rynku BNPL („kup teraz, zapłać później") i odroczonych płatności. BIK tłumaczy to tym, że Polacy coraz częściej finansują zakupy w ten sposób, więc ocena ma lepiej odzwierciedlać to, jak naprawdę korzystamy z finansowania.
Wynik jest prezentowany w skali od 1 do 100 punktów. Im więcej punktów, tym, według BIK, większe prawdopodobieństwo terminowej spłaty.
2. Zapytania kredytowe nie liczą się już do oceny punktowej
To zmiana, o której najwięcej się mówi. Na stronie BIK znajdziesz dziś jednoznaczne zdanie: przy wyliczaniu oceny punktowej BIK nie są brane pod uwagę żadne zapytania, w tym zapytania kredytowe.
Dodatkowo od 1 lipca 2026 roku zapytania, które nie zakończyły się udzieleniem finansowania, są co do zasady usuwane z bazy BIK po 14 dniach. Wyjątkiem mogą być wnioski, które instytucja oznaczyła jako nadal rozpatrywane.
Dla porównania: wcześniej BIK traktował kilka wniosków o ten sam rodzaj kredytu złożonych w ciągu 14 dni jako jedno zapytanie, ale samo wnioskowanie było jednym z czynników oceny (BIK określał go jako mniej istotny niż terminowość spłat).
3. Nowy wygląd Raportu BIK
Pod koniec czerwca 2026 roku BIK zmienił też wygląd raportu. Z naszych obserwacji (analizujemy raporty na co dzień) wynika, że nowy raport:
- pokazuje wynik jako liczbę punktów „na 100",
- zawiera datę „Stan z dnia", od której liczy się aktualność danych,
- grupuje zapytania w sekcji „Zapytania o finansowanie",
- osobno pokazuje zobowiązania zamknięte w ciągu ostatnich 5 lat,
- prezentuje historię spłat miesiąc po miesiącu.
Raport opisuje też czynniki, które wpłynęły na Twój wynik, na przykład historię spłat, bieżące spłaty, staż kredytowy czy wykorzystanie limitów. To duże ułatwienie, bo wcześniej trzeba było się tego domyślać.
Skąd ta zmiana? W tle jest UOKiK
Równolegle trwa postępowanie wyjaśniające prowadzone przez Prezesa UOKiK, wszczęte w lutym 2025 roku. Urząd sprawdza, czy zasady oceny kredytowej i wymiana informacji o zapytaniach klientów mogły ograniczać konkurencję na rynku bankowym. 8 lipca 2026 roku UOKiK poinformował o przeszukaniach w siedzibach BIK, ING Banku Śląskiego, mBanku i mBanku Hipotecznego.
Prezes UOKiK Tomasz Chróstny powiedział wprost: „Świadomy konsument nie może być w żaden sposób karany obniżeniem zdolności kredytowej za swoją aktywność w uzyskaniu najlepszej oferty i warunków kredytowych".
Ważne zastrzeżenie: to postępowanie wyjaśniające, prowadzone w sprawie, a nie przeciwko konkretnym firmom. Urząd zaznacza, że na tym etapie nie przesądza, czy doszło do naruszenia prawa.
Co to oznacza dla Ciebie w praktyce
Porównywanie ofert nie obniża oceny punktowej BIK. Jeśli szukasz najlepszego kredytu i składasz wnioski w kilku bankach, sama liczba zapytań nie wpływa dziś na Twój wynik w BIK. Wiele starszych porad w internecie („nie składaj wniosków, bo spadnie Ci scoring") jest więc nieaktualnych.
Bank nadal podejmuje decyzję samodzielnie. Ocena punktowa BIK to tylko jeden z elementów. Każdy bank ma własny model ryzyka i ocenia zdolność kredytową według swoich zasad. Decyzja o udzieleniu kredytu zawsze należy do banku lub firmy pożyczkowej. Nowe zasady nie gwarantują więc, że kilka wniosków złożonych naraz będzie obojętne dla każdego banku.
Terminowość spłat jest ważniejsza niż kiedykolwiek. Skoro zapytania wypadły z modelu, na wynik mocniej działają pozostałe dane. Opóźnienia w spłatach, także te sprzed lat, mogą ciążyć Twojej ocenie tak jak wcześniej.
BNPL przestaje być „niewidzialne". Jeśli korzystasz z odroczonych płatności w sklepach internetowych, pamiętaj, że te dane trafiają do nowego modelu. Spóźnione płatności BNPL mogą mieć znaczenie dla Twojej oceny.
Twój wynik mógł się zmienić bez żadnego działania z Twojej strony. Nowy model liczy ocenę inaczej, więc Twój wynik może być dziś wyższy albo niższy niż wcześniej. Liczba z raportu sprzed lipca 2026 nie mówi Ci nic o tym, co bank widzi dziś.
Czego zmiana nie dotyczy
Zmiany ogłoszone przez BIK dotyczą modelu oceny punktowej i przetwarzania zapytań. Nie zmieniają tego, że informacje o Twoich kredytach, pożyczkach i historii spłat, w tym o opóźnieniach, nadal są przechowywane w BIK na dotychczasowych zasadach wynikających z przepisów.
Innymi słowy: jeśli w Twojej historii jest zobowiązanie spłacane z dużym opóźnieniem, nowy scoring go nie „wymaże". Może jedynie inaczej je ważyć.
Z drugiej strony niektóre wpisy mogą być przetwarzane niezgodnie z prawem, na przykład gdy zawierają błędne dane albo brakuje podstawy do ich dalszego przechowywania. Wtedy można wnioskować o ich korektę lub usunięcie. To, czy tak jest w Twoim przypadku, da się ocenić wyłącznie na podstawie konkretnego raportu.
Co warto zrobić teraz
- Pobierz aktualny raport z bik.pl. Jeśli Twój ostatni raport jest sprzed lipca 2026 roku, pokazuje wynik wyliczony według starego modelu.
- Sprawdź, co wpływa na Twój wynik. Nowy raport wymienia czynniki, które mają największy wpływ na ocenę. Zwróć uwagę zwłaszcza na historię spłat i wykorzystanie limitów.
- Przejrzyj zamknięte zobowiązania z opóźnieniami. To one najczęściej stoją za odmową kredytu i to je warto przeanalizować w pierwszej kolejności.
- Skorzystaj z bezpłatnej analizy. Nasze narzędzie obsługuje już nowy format raportu BIK. Wgrywasz PDF, a analiza odbywa się w Twojej przeglądarce, plik nie trafia na nasz serwer. Rozpocznij darmową analizę BIK →
Źródła:
- BIK wprowadza nowy model scoringowy - start wdrożeń w 2026 roku (BIK, 1.12.2025)
- Ocena punktowa BIK (bik.pl)
- Wnioskowanie o kredyt a scoring BIK (BIK, 11.10.2025)
- Ocena zdolności kredytowej pod lupą UOKiK. Przeszukania w siedzibach BIK i banków (UOKiK, 8.07.2026)
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. Stan na 23 września 2026 roku. BIK Clean nie jest powiązany z Biurem Informacji Kredytowej S.A. i nie gwarantuje określonego wyniku - skuteczność działań zależy od indywidualnej sytuacji klienta i decyzji właściwych instytucji.
Sprawdź swój raport BIK za darmo
Wgraj PDF z BIK.pl, w minutę zobaczysz, co możesz wyczyścić z historii kredytowej.
Pomagamy odzyskać zdolność kredytową. Darmowa analiza BIK, profesjonalne dokumenty do usunięcia wpisów.